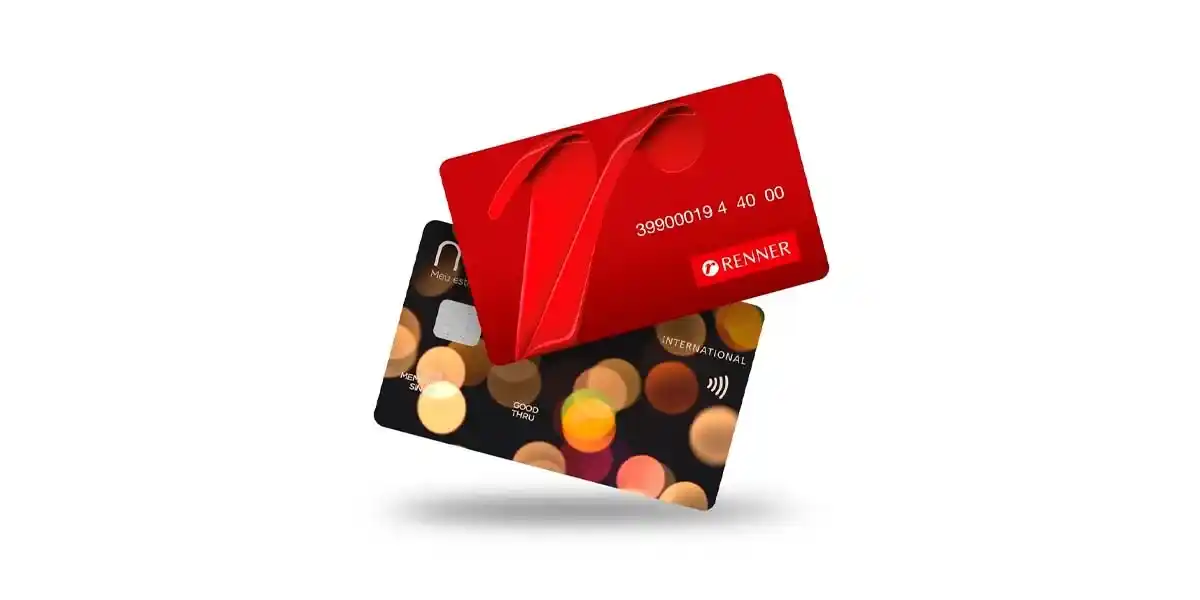

As Lojas Renner, uma das maiores varejistas de moda do Brasil, oferecem dois cartões de crédito distintos: o Cartão Renner, exclusivo para compras nas lojas do grupo, e o Meu Cartão, um cartão internacional com bandeiras Visa ou Mastercard. Mas será que o Cartão Renner vale a pena? Com benefícios como parcelamento sem juros, isenção de anuidade em certas condições e descontos exclusivos, ele atrai muitos consumidores. No entanto, taxas elevadas e limitações podem pesar na decisão. Neste artigo, mergulhamos nos detalhes, analisamos prós e contras, e respondemos às principais dúvidas dos consumidores com base em informações oficiais e relatos reais.
O que é o Cartão Renner?
O Cartão Renner é um cartão de crédito private label, ou seja, exclusivo para uso nas Lojas Renner, Camicado, Ashua, Youcom (lojas físicas) e farmácias Panvel. Ele é emitido pela Realize Soluções Financeiras, a instituição financeira do grupo Renner, e não possui anuidade ou taxas de emissão, o que o torna atrativo para clientes frequentes dessas lojas. Já o Meu Cartão Renner é uma versão bandeirada (Visa ou Mastercard), aceita em qualquer estabelecimento no Brasil e no exterior, mas pode incluir taxas de anuidade dependendo do uso.
Ambos os cartões são solicitados com facilidade, seja em lojas físicas ou pelo aplicativo Lojas Renner. Basta apresentar um documento com foto e CPF, mas a aprovação depende de uma análise de crédito automática, que pode ser restritiva mesmo para quem não tem restrições no nome.
Como funciona a solicitação?
Para solicitar o Cartão Renner, você pode ir a uma loja Renner ou usar o app. No primeiro caso, o cartão físico é entregue na hora, no Realize Expresso. Pelo aplicativo, você recebe um cartão virtual imediatamente após a aprovação, com a opção de retirar o físico em uma loja. A análise de crédito é rápida, mas não garante aprovação, já que depende de dados públicos e políticas internas da Realize.
Benefícios do Cartão Renner
Os benefícios do Cartão Renner são voltados para quem compra regularmente nas lojas do grupo. Aqui estão os principais atrativos:
Parcelamento diferenciado
Nas Lojas Renner, o Cartão Renner permite parcelar vestuário em até 5 vezes sem juros (parcela mínima de R$ 40) ou até 10 vezes com juros. Para perfumaria, beleza e relógios, o parcelamento chega a 10 vezes sem juros, com parcela mínima de R$ 40. Na loja virtual, vestuário pode ser parcelado em até 7 vezes sem juros (parcela mínima de R$ 30), enquanto perfumaria alcança 10 vezes sem juros. Na Camicado, são até 7 vezes sem juros (parcela mínima de R$ 50) ou até 15 vezes com juros.

Já o Meu Cartão oferece condições semelhantes, mas com a vantagem de ser aceito globalmente. Isso o torna mais versátil, especialmente para quem busca flexibilidade fora das lojas do grupo.
Isenção de anuidade
O Cartão Renner é 100% isento de anuidade, o que é uma grande vantagem para cartões private label. O Meu Cartão, por outro lado, cobra uma anuidade de até R$ 299,88 (ou 12x de R$ 24,99), mas há isenção nos meses em que você só faz compras nas lojas Renner, Camicado ou Ashua, sem parcelamentos de fatura ou saques rápidos.
Descontos e cashback
Ambos os cartões oferecem 10% de desconto na primeira compra, válida no mesmo dia da aprovação, seja na loja física ou online. Além disso, o programa UP, exclusivo para clientes dos cartões, dá 1 ponto a cada R$ 100 gastos nas lojas Renner, com benefícios crescentes conforme o nível (Básico, Clássico ou Fashion). Há também cashback em promoções específicas e descontos de até 50% em lojas parceiras, como a Editora Abril.
Saque rápido e seguros
O recurso Saque Rápido permite sacar parte do limite em dinheiro, com até 60 dias para começar a pagar (Cartão Renner) ou 70 dias (Meu Cartão), parcelado em até 15 vezes. A Realize também oferece seguros como Bolsa Segura (proteção contra roubo de bolsa) e Compra Segura (cobertura em caso de perda de renda).
Taxas e Juros: O Lado Menos Brilhante
Apesar dos benefícios, as taxas do Meu Cartão Renner podem ser um ponto de atenção. A anuidade, quando cobrada, é alta em comparação com outros cartões de varejo, como o Magalu, que oferece cashback de 2% sem anuidade. Além disso, o Meu Cartão tem juros elevados em algumas operações:
- Juros rotativos: Até 18,99% ao mês (705,61% ao ano).
- Parcelamento de fatura: Até 17,99% ao mês (628,02% ao ano).
- Saque Rápido: Até 17,90% ao mês (621,38% ao ano).
- Compras parceladas em 8, 9 ou 10 vezes: 3,90% ao mês (58,27% ao ano).
Essas taxas são consideradas altas em comparação com cartões de bancos tradicionais, como Nubank ou Inter, que oferecem juros mais competitivos. Além disso, o IOF (0,0082% ao dia + 0,38% sobre o valor financiado) incide em operações de crédito.
Vale a pena solicitar o Cartão Renner?
A resposta depende do seu perfil de consumidor. Vamos analisar os prós e contras:
Vantagens
- Isenção de anuidade (Cartão Renner): Ideal para quem compra exclusivamente nas lojas do grupo.
- Parcelamento sem juros: Até 10 vezes em perfumaria e 7 vezes em vestuário, com prazos de até 60 dias para começar a pagar.
- Aprovação facilitada: Mesmo com score baixo, há relatos de aprovação, como um cliente com score 430 que conseguiu um limite inicial de R$ 600.
- Descontos e programas: O desconto de 10% na primeira compra e o programa UP são atrativos para clientes fiéis.
- Gerenciamento fácil: O app Lojas Renner permite consultar limites, faturas e gerar boletos com praticidade.
Desvantagens
- Uso restrito (Cartão Renner): Só é aceito nas lojas do grupo, o que limita sua utilidade.
- Taxas altas (Meu Cartão): A anuidade e os juros rotativos podem pesar no bolso, especialmente se usados fora da rede.
- Análise de crédito imprevisível: Mesmo com nome limpo, a aprovação não é garantida.
- Sem milhas diretas: Diferente de outros cartões, não há programa de milhas próprio, apenas benefícios das bandeiras.
Comparação com outros cartões de loja
Para contextualizar, comparamos o Cartão Renner com o Cartão Magalu e o Cartão C&A:
- Cartão Magalu: Sem anuidade, oferece 2% de cashback em compras no Magazine Luiza e parcelamento em até 24 vezes sem juros. É mais vantajoso para quem busca cashback e compras fora da rede.
- Cartão C&A: Também sem anuidade, permite parcelamento em até 8 vezes sem juros e descontos exclusivos, mas é restrito à rede C&A. Menos versátil que o Meu Cartão Renner.
O Cartão Renner se destaca pelo parcelamento sem juros e isenção de anuidade, mas o Meu Cartão perde competitividade devido às taxas. Se você não é cliente fiel do grupo Renner, outras opções podem ser mais atraentes.
Gestão financeira e cuidados
O Cartão Renner é prático, mas exige disciplina. O modo carnê, que dá 30 dias para começar a pagar, pode ser uma armadilha se não for bem gerenciado. Atrasos geram juros de mora (1% ao mês) e multa (2%), além de taxas rotativas altíssimas.
Dica: Pague a fatura sempre antes do vencimento, pois o Meu Cartão leva até três dias para liberar o limite após o pagamento, segundo relatos. Use o app para monitorar gastos e evitar surpresas.
Negociação de dívidas
Se você tiver problemas com a fatura, a Realize oferece opções de negociação via app ou pelo site QueroQuitar, com descontos de até 90% e parcelamento em até 24 vezes. Após o pagamento da primeira parcela, o nome é retirado dos órgãos de proteção ao crédito em até 5 dias úteis.
O veredicto: Cartão Renner vale a pena?
Para quem compra frequentemente nas Lojas Renner, Camicado ou Ashua, o Cartão Renner é uma escolha sólida, graças à isenção de anuidade e ao parcelamento sem juros. O Meu Cartão, por outro lado, é mais versátil, mas as taxas podem torná-lo menos atrativo para quem usa fora da rede. Antes de solicitar, pergunte-se: “Eu compro o suficiente nessas lojas para justificar o cartão?” Se a resposta for não, cartões como o Magalu ou Nubank podem ser mais vantajosos.